登录
2026年10月,中公教育同时上演着两幕截然不同的戏码。
一边是控股股东的一致行动人北京中公未来所持股份被法院强制变卖、持股归零。李永新及其全部一致行动人合计持有的12.06% 公司股份,已被司法冻结或标记状态。
资本层面的腾挪空间已近乎归零。李永新名下的股份已无法转卖,质押,也不能拿去抵债。
另一边,中公教育与金山办公高调牵手,抢在国考报名前推出AI备考平台,对外传递着业务照常、AI转型加速的积极信号。
同一家公司,一边是资本链条的加速断裂,一边是业务叙事的奋力重塑。哪一个才是真实的中公教育?

千万股票遭强制处置后
与上市公司合作打造AI平台
10月9日,中公教育发布公告。
控股股东的一致行动人“北京中公未来信息咨询中心”,因与北京广银创业投资的民间借贷纠纷,被深圳罗湖区法院强制执行。
其持有的4210.92万股中公教育股票,在9月21日至30日期间被全部强制卖出,处置均价约1.87元/股,变现总额不足8000万元。处置完成后,该平台持股归零。

公告同时披露:截至披露日,控股股东李永新及其一致行动人累计被质押股份占其所持股份的59.06%,累计被司法冻结及标记股份占其所持股份的100%,累计被司法强制处置股份占总股本的5.99%。
公告提示,控股股东及其一致行动人“债务负担较重、资金链紧张”,后续股份仍存在被司法处置的风险,“进而可能影响公司控制权稳定性”。
这并非孤立事件。2026年5月,北京中公未来因融资合约逾期被万和证券强制平仓2500万股;6月,再次被强制平仓1289万股;10月,民间借贷纠纷引发的司法处置将该平台持仓清零。
从股价看,中公教育已从巅峰时期的43元跌至1.88元附近,市值蒸发超过95%。
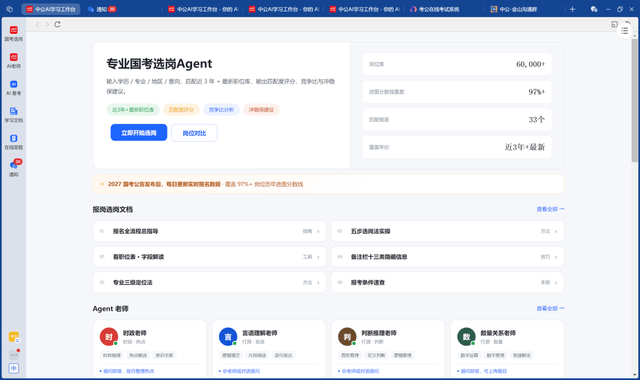
然而,就在公告发布次日,10月10日,中公教育与金山办公签署战略合作框架协议,双方共建的公考AI备考平台赶在国考报名前上线。
平台基于WPS 365与WPS Comate打造,功能覆盖AI助教、智能判卷、错题归集、个性化复习、岗位筛选等备考全流程。
两件事在时间上前后脚公布。资本层面的收缩与业务层面的扩张,同时发生。
“公司经营一切正常”信号
与中期降本的可能
理解这次AI合作,需要先理解它出现的时机。
国考报名季是公考培训机构全年关键的流量窗口。2026年度国考计划招录3.81万人,通过资格审查的报考者达371.8万人。在这一时点推出AI备考平台,客观上具有传播层面的考量。
从公开信息看,这次合作的实际价值可能体现在两个层面。
一是中期降本的可能性。
中公教育全国近千个直营网点、三千余名专职师资,教研内容生产和分发是较重成本的环节。
如果WPS的AI能力能够嵌入教研流程、学员服务、内部运营,理论上可以降低部分重复性工作的边际成本,提升资源流转效率。
中公教育认为:此次合作补强的是教学与运营侧的AI办公能力——将AI办公能力接入教研生产、学员服务与内部运营体系
在教研生产端, WPS 365 + WPS Comate 嵌入教研流程,理论上可以,减少重复性文档工作(讲义、题库、通知的生成与排版);让教研资源在总部和分校之间流转更高效;降低对大量基层教研人员的依赖。
在学员服务端,AI 助教、AI 判卷、错题归集、个性化复习建议等功能实现后,可以降低“人工批改+错题整理”的边际成本;让一名老师覆盖更多学员,缓解师资成本压力;把服务流程标准化,减少对个别名师或分校的依赖。
同在,在内部运营端,AI办公能力接入内部运营后,可以提升财务、排课、学员管理的透明度。
二是品牌层面的信号意义。
金山办公作为上市公司,双方公开签约合作,为中公在对外沟通中提供了一个“仍在正常经营、仍与头部科技公司合作”的参照。
对于B端、政府端以及债权方的沟通,可能有一定帮助。
但需要区分的是,AI合作本身不直接产生新增学费收入,也不直接解决存量退费需求。它更多是运营效率层面的改善路径,而非现金流层面的解决方案。
换句话说,这次合作的时间节点和传播价值,可能比合作内容本身更值得关注。它出现在资本层面压力最为集中的时刻,承担了一部分“对外传递正常经营信号”的功能。
尤其值得注意的是,中公教育的融资渠道被堵塞,一个有想象空间的AI+教育故事有助于吸引新的战略投资者以及在股价上制造短期支撑,缓解质押压力。
回到基本面:1.63亿现金流
与41.9亿流动负债之间
中公教育与WPS金山的合作是一个值得关注的方向,但资产负债表上的数字对比也摆在眼前。
2026年半年报显示,中公教育上半年营收11.69亿元,归母净利润7322万元,同比增长18.52%,经营活动现金流净额2.88亿元。从利润表和现金流看,主营业务自身有一定恢复迹象。
但资产负债表呈现的是另一组数字。截至2026年6月30日,公司账面货币资金约1.63亿元,较2020年高峰时期有明显萎缩。同期流动负债合计41.94亿元,资产负债率85.53%。
账面资金对短期债务的覆盖率不足4%,短期偿债压力巨大。
这41.94亿流动负债中,占比较大的是合同负债——16.2亿元。此外,其他流动负债中还包含约5亿元的待退费负债。
“不过全退”协议班收取的费用包含在此科目中。这意味着,账上货币资金中相当一部分对应的是尚未确认收入的预收学费,而在满足退费条件时需要对外支付。
退费问题在投诉平台和公开报道中已有较多呈现。黑猫投诉平台上,中公教育累计投诉量超过14万条,多数指向退费难。中公教育方面曾提出“以物抵债”或“转课抵债”等替代方案。
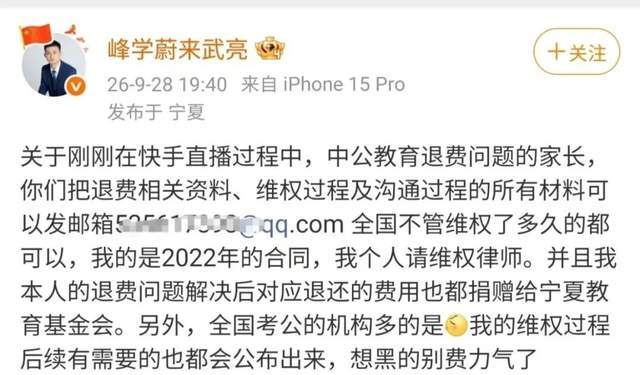
9月下旬,峰学蔚来总经理武亮在直播中公开向中公教育讨要退费,引发较多关注。
武亮在前往中公教育线下网点索要退费的视频中称:“我们来要钱,人家说我们无理取闹,还要报警,所以该避雷避雷,该别报别报。”
从财务结构看,合同负债和待退费负债对应的退费需求,与账面现金流之间,存在较为明显的缺口。这一缺口如何填补,是理解中公教育当前处境的关键。
中公教育的故事,从“公考一哥”到如今的处境,折射的是“协议班+预收费”模式在通过率下降、退费集中兑付、新增报名放缓等多重压力下的脆弱性。
AI合作能争取一些时间和空间,但它能否转化为实质性的经营改善,还需要看后续落地情况。
退费问题能否得到实质性化解、债务重组能否推进、主营业务能否恢复可持续的现金流,这些问题的答案都还在路上。






教育界网
登录